Номинал 1 000 ₽, ставка 12%, возврат по 250 ₽ каждый квартал
Вымышленная облигация куплена по номиналу, НКД равен нулю. Равные кварталы по 1/4 года, купон начисляется на номинал в начале периода, затем возвращаются 250 ₽. Без налогов, комиссий, дефолта и реинвестирования.
| Квартал и номинал в начале | Купон | Возврат номинала |
|---|---|---|
| 1-й: 1 000 ₽ | 30 ₽ | 250 ₽ |
| 2-й: 750 ₽ | 22,5 ₽ | 250 ₽ |
| 3-й: 500 ₽ | 15 ₽ | 250 ₽ |
| 4-й: 250 ₽ | 7,5 ₽ | 250 ₽ |
1-й: 1 000 ₽
- Купон
- 30 ₽
- Возврат номинала
- 250 ₽
2-й: 750 ₽
- Купон
- 22,5 ₽
- Возврат номинала
- 250 ₽
3-й: 500 ₽
- Купон
- 15 ₽
- Возврат номинала
- 250 ₽
4-й: 250 ₽
- Купон
- 7,5 ₽
- Возврат номинала
- 250 ₽
Формулы
Купон за квартал = оставшийся номинал × 12% / 4
Купоны за год = 30 + 22,50 + 15 + 7,50 = 75 ₽
Все поступления = 1 000 ₽ возврата капитала + 75 ₽ купонов
На счёт пришло 280 ₽ — заработано только 30 ₽ купона
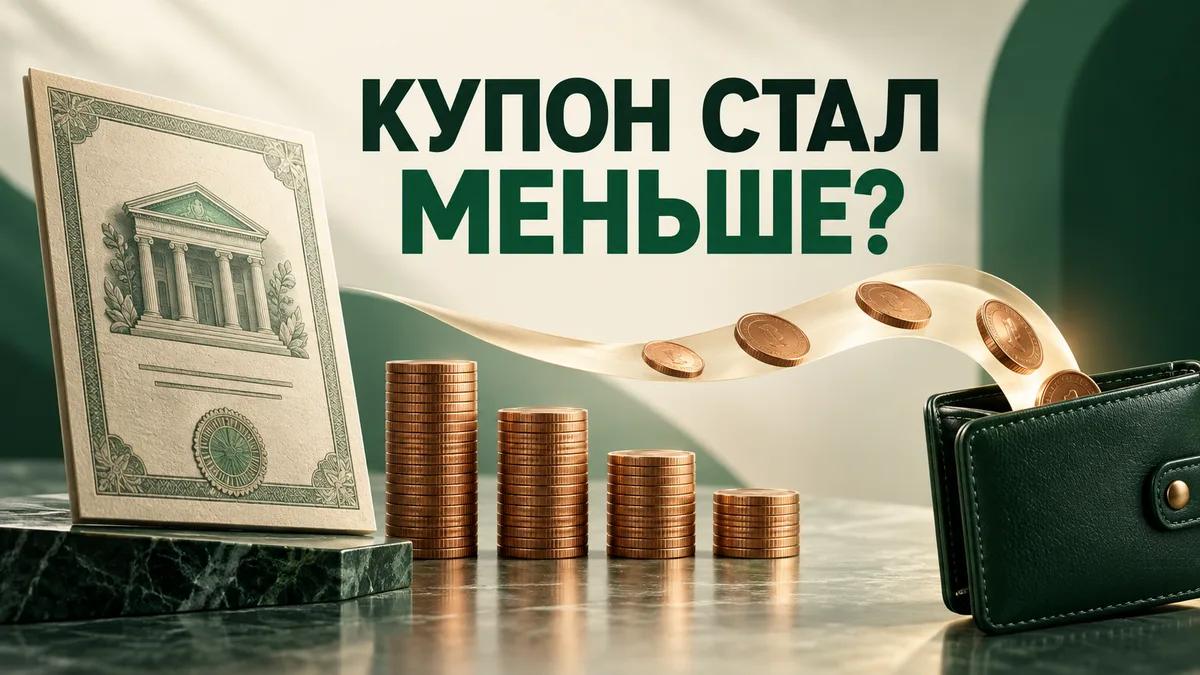
После первого квартала инвестор получает 30 ₽ купона и 250 ₽ амортизации. Оставшийся номинал становится 750 ₽. Во втором квартале при той же ставке купон равен 22,50 ₽. Сумма купона падает не потому, что эмитент внезапно изменил 12%, а потому, что задолженность стала меньше.
За год без повторного вложения придут 1 075 ₽. Если назвать все поступления прибылью, получится абсурдная доходность 107,5% вместо 75 ₽ купонного дохода на исходные 1 000 ₽. Но и 7,5% простого отношения купонов к первоначальной сумме не заменяют доходность с учётом дат: часть капитала вернулась раньше.
Купон падает вместе с оставшимся номиналом
Одинаковые 12% годовых, четыре равных квартала.
Возвращённые 250 ₽ каждый квартал на графике купонов не показаны.
Расчёт Дольки. Денежные выплаты и остаток номинала приведены выше; это не котировки реального выпуска.
Все значения в таблице
| Сценарий | Купон |
|---|---|
| 1-й квартал | 30 ₽ |
| 2-й квартал | 22,5 ₽ |
| 3-й квартал | 15 ₽ |
| 4-й квартал | 7,5 ₽ |
Почему нельзя сравнить только сумму купонов
У облигации без амортизации тот же номинал может оставаться в работе весь год, поэтому при 12% простая сумма купонов составила бы 120 ₽. Такое сравнение неполно: у нашего инвестора часть 1 000 ₽ освобождается раньше и может быть вложена снова.
Если все квартальные поступления учебного примера удаётся реинвестировать под те же 3% за квартал до конца года, итог составит около 1 125,51 ₽. Но реальная ставка повторного вложения неизвестна, а комиссии и налоги могут уменьшить результат. Это сценарий, а не обещание доходности.
Что найти в документах выпуска
Проверьте календарь погашения частей номинала, оставшийся номинал на дату покупки, условия купона и возможные оферты. Цена 100% от номинала после амортизации не обязательно означает 1 000 ₽: процент относится к текущему номиналу.
НКД по облигациям добавляется к чистой цене по своим правилам. Доходность к погашению нужно оценивать по полному денежному потоку с датами частичных возвратов. Упрощённый расчёт, который возвращает весь номинал только в последний день, такую бумагу описывает неверно.
Как встроить амортизацию в план расходов
Ведите две строки: процентный доход и возврат капитала. Если тратить обе как пассивный доход, вложенная сумма постепенно сокращается. После полного погашения купоны по этому выпуску прекращаются, даже если последние поступления выглядели крупными.
Инвестиционный портфель полезно проверять не только по долям инструментов, но и по будущим выплатам. Заранее решите, какая часть амортизации нужна на цель, а какая — для повторного вложения. Ранний возврат части долга не отменяет риск дефолта по оставшимся обязательствам.
Источники
- Московская биржа: параметры облигаций — номинал, купон, цена и амортизация
- Школа Московской биржи: доходность облигаций — учёт амортизационных выплат и рисков
Материал и иллюстрация подготовлены с помощью ИИ. Источники указаны выше; примеры учебные и не являются индивидуальной инвестиционной рекомендацией. Нашли неточность? Напишите Дольке.